
Pelaburan
TH, ASB, KWSP vs Emas: Perbandingan yang Adil atau Manipulasi Pemasaran?
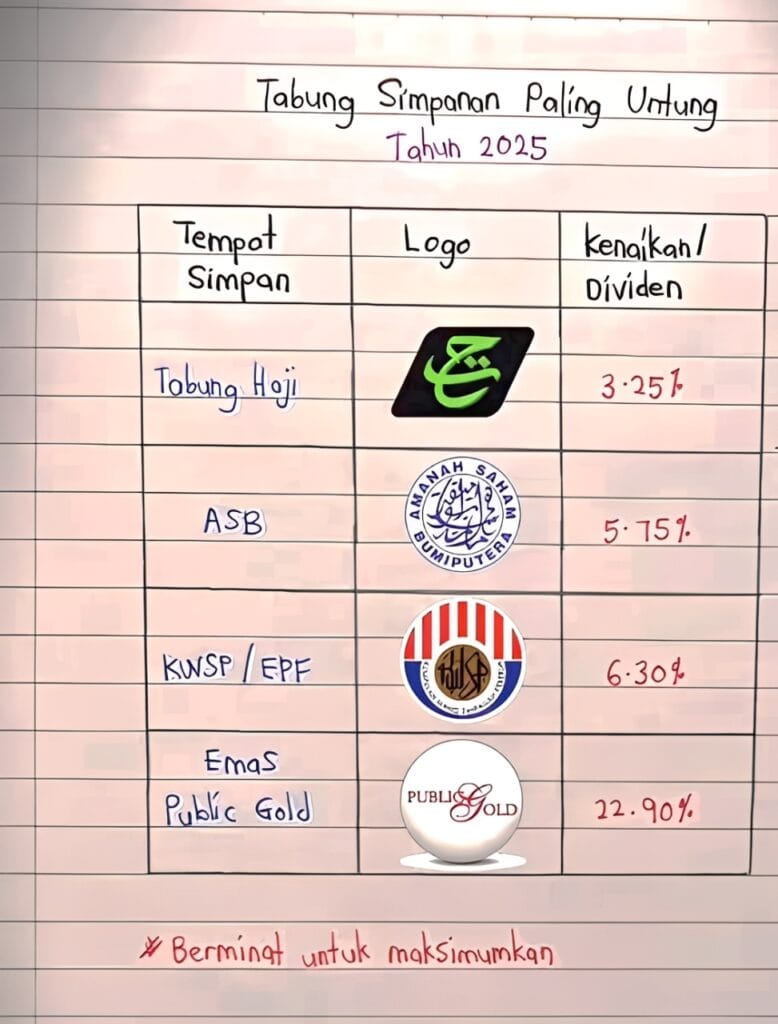
Ramai yang tertanya mana lebih baik: emas atau simpanan seperti TH, ASB dan KWSP? Soalan ini hangat diperdebatkan, terutamanya dalam video-video Tiktok yang sering membandingkan pulangan.
Tetapi adakah perbandingan TH, ASB, KWSP dengan emas ini adil? Kebanyakan kandungan sebegini datang dari penjual emas. Artikel ini akan menganalisis kesilapan logik dalam perbandingan tersebut dan memberikan pandangan seimbang dari kewangan dan perspektif Islam.
5 Kesilapan Logik Utama Dalam Membandingkan Emas & Simpanan
Perbandingan antara emas dengan unit amanah atau simpanan seperti ASB sering terjatuh ke dalam falasi logik kerana kedua-duanya adalah instrumen kewangan yang berbeza fungsi.
1. Falasi “Epal dengan Oren” (Perbandingan Tidak Setara)
Ini adalah kesilapan terbesar. Emas dan unit amanah/simpanan mempunyai fungsi berbeza:
- Emas: Bertindak sebagai pelindung nilai (hedge) dan penyimpan kekayaan. Ia tidak menjana pendapatan pasif seperti dividen.
- TH/ASB/KWSP: Berfungsi sebagai penjana kekayaan (growth). Wang dilaburkan dalam aset yang menjana keuntungan modal dan agihan pendapatan.
Analogi mudah: Membandingkan emas dengan ASB ibarat membandingkan insurans dengan perniagaan. Satu untuk perlindungan, satu lagi untuk pertumbuhan.
2. Falasi Kuasa Kompaun (The Compounding Fallacy)
Penyokong pelaburan sering menekankan kelebihan kompaun dalam ASB atau KWSP.
- Kesilapan: Mereka bandingkan kenaikan harga emas dengan pulangan unit amanah yang dilaburkan semula.
- Realiti: Emas fizikal tidak “beranak”. 10 gram emas tetap 10 gram selepas 20 tahun. Unit amanah pula boleh menambah bilangan unit melalui dividen. Membandingkan kedua-duanya tanpa asas yang sama adalah tidak adil.
3. Falasi “Selamat” vs “Risiko Pasaran”
Emas sering digambarkan sebagai safe haven yang sentiasa bernilai, manakala unit amanah dikatakan berisiko.
- Kesilapan: Ini adalah false dilemma. Harga emas juga boleh turun atau mendatar untuk tempoh panjang (contoh: 2012-2018). Pelaburan seperti KWSP pula mempunyai kepelbagaian aset yang mengurangkan risiko berbanding memegang satu aset sahaja.
4. Falasi Prestasi Masa Lalu (Past Performance)
Contoh: “Dulu emas RM50, sekarang RM300!” atau “ASB beri dividen 8% setahun!”
- Kesilapan: Hindsight Bias. Prestasi lepas tidak jamin hasil masa depan. Kondisi ekonomi yang melonjakkan harga emas suatu ketika dulu tidak semestinya berulang.
5. Falasi Kecairan (Liquidity Fallacy)
Emas dikatakan lebih cair kerana boleh dijual di kedai bila-bila masa.
- Kesilapan: Ia mengabaikan spread harga (beza harga beli & jual). Jual emas sejurus selepas beli boleh menyebabkan kerugian 5-15%. Dana seperti KWSP pula cair dalam tempoh tertentu dengan kos yang lebih telus.
Panduan Perbandingan yang Adil: Ikut Tujuan Kewangan
Bandingkan berdasarkan tujuan kewangan anda:
- Tujuan Kecemasan / Simpanan Nilai Jangka Panjang: Emas boleh jadi pilihan baik.
- Tujuan Pertumbuhan Modal (Pencen, Pendidikan): Simpanan pelaburan seperti ASB, TH, KWSP secara sejarah lebih efisien.
Perspektif Islam: Emas vs Pelaburan (ASB, KWSP, TH)
Islam mempunyai pandangan jelas mengenai pengurusan harta, termasuk emas dan pelaburan.
1. Larangan Menimbun Harta (Al-Kanzu)
Islam melarang keras perbuatan menimbun harta sehingga ia beku dan tidak bermanfaat kepada ekonomi ummah.
Firman Allah SWT dalam Surah At-Taubah, ayat 34: “…Dan orang-orang yang menyimpan emas dan perak dan tidak menafkahkannya pada jalan Allah, maka berikanlah khabar gembira kepada mereka dengan azab yang pedih.”
Ulasan Penting: Menurut majoriti ulama, harta yang telah dizakatkan tidak lagi dianggap sebagai kanzun (simpanan haram). Zakat bertindak sebagai pembersih harta dan memastikan kekayaan mengalir kepada asnaf.
2. Emas vs Pelaburan dari Sudut Maqasid Syariah
- Pelaburan (ASB, KWSP, TH Patuh Syariah): Mempunyai maslahah (kebaikan) yang lebih luas. Wang dilaburkan sebagai modal perniagaan, mencipta pekerjaan, dan menggerakkan ekonomi. Ini selari dengan seruan Islam agar kekayaan tidak hanya berlegar di kalangan orang kaya (Surah Al-Hashr:7).
- Emas: Berfungsi sebagai simpanan nilai peribadi. Ia diharuskan, tetapi impaknya terhadap ekonomi masyarakat adalah statik kecuali dizakatkan atau dijual untuk tujuan produktif.
3. Kesan Zakat ke atas Harta Statik
Islam mewajibkan zakat emas 2.5% setahun (apabila cukup syarat). Ini secara halus menggalakkan harta dilaburkan. Jika emas hanya disimpan, nilainya mungkin terkikis oleh zakat tahunan. Pelaburan membolehkan keuntungan menampung zakat tanpa mengurangkan modal asal.
Nota: Untuk simpanan seperti TH dan ASB, zakat biasanya diurus oleh institusi. Zakat KWSP dikira selepas pengeluaran.
Kesimpulan: Mana Lebih Baik, Emas atau ASB/KWSP?
Kedua-dua instrumen mempunyai tempat dalam portfolio kewangan Islam yang seimbang:
- Simpan Emas: Harus dan digalakkan untuk tujuan keselamatan kewangan dan kecemasan, dengan syarat WAJIB dikeluarkan zakatnya. Tidak mengeluarkan zakat menjadikannya perbuatan menimbun harta (al-kanzu) yang dilarang.
- Melabur dalam ASB, TH, KWSP Patuh Syariah: Sangat digalakkan dari sudut ekonomi Islam kerana menyumbang kepada pertumbuhan ekonomi masyarakat. Ia juga tertakluk kepada Zakat Pelaburan.
Ringkasnya, Islam tidak melarang kekayaan melalui emas, tetapi Islam mendorong agar harta tidak “mati”. Kekayaan perlu dizakatkan dan dilaburkan dalam aktiviti halal untuk memberi manfaat menyeluruh kepada pemilik dan masyarakat.
Rujukan: Pandangan zakat dan pelaburan adalah berdasarkan interpretasi majoriti ulama feqah kontemporari. Untuk keputusan peribadi, rujuk pihak berkuasa agama yang dipercayai.

