
Ekonomi
Ekonomi: Dari Nasi Goreng hingga Dasar Negara – Satu Bicara Santai tapi Mendalam
Pengenalan: Ekonomi Bukan Sekadar Wang
Hai, korang. Apa khabar? Sebelum kita menyelam lebih jauh, cuba fikirkan saat ini. Apa yang korang buat tadi pagi? Mungkin beli nasi lemak bungkus, isi minyak kereta, atau ‘scroll’ TikTok sambil sarapan. Semua aktiviti kecil itu – ya, SEMUA – adalah sebahagian daripada ekonomi.
Ekonomi sering disalahanggap sebagai subjek misteri yang hanya difahami oleh profesor berjanggut putih atau banker bertali leher. Ramai yang mengeluh, “Eh, ekonomi ni susah lah. Banyak graf, formula, istilah asing.” Tapi sebenarnya, ekonomi adalah cerita tentang kita semua. Ia cerita tentang pilihan. Setiap hari, kita buat pilihan: beli Starbuck atau simpan duit? Kerja lebih masa atau balik awal teman anak? Ini semua akar kepada ekonomi.
Dalam artikel santai tapi serius ini, kita akan berbincang tentang ekonomi dengan cara yang berbeza. Kita akan guna bahasa pasar, contoh-contoh dekat dengan hidup harian, tapi tetap berpegang pada fakta dan teori. Goal saya mudah: selepas baca ini, korang akan faham kenapa harga bawang putih naik, kenapa ringgit naik turun, dan macamana pilihan korang di kedai runcit boleh mempengaruhi ekonomi negara. Janji, tak tidur, okay?
Bab 1: Apa Itu Ekonomi? Definisi Ringkas, Impak Besar
Secara akademik, ekonomi adalah ilmu tentang cara manusia dan masyarakat membuat pilihan dalam menggunakan sumber yang terhad untuk memenuhi keperluan dan kehendak yang tidak terhad. Kedengaran berat. Tapi mari kita ‘cerahkan’.
Bayangkan korang ada RM10 di dalam poket. Korang nak beli apa? Mungkin nasi goreng ayam (RM7) dan air teh o ais (RM2). Okay, selesai. Tapi tiba-tiba korang ternampak donut viral RM3. Korang kena pilih: nak donut tapi tak minum, atau kekal dengan plan asal. Inilah konsep ‘scarcity’ (keterbatasan) dan ‘choice’ (pilihan). Sumber (RM10) terhad, tapi kehendak (lapar, dahaga, nak donut) banyak.
Ekonomi terbahagi kepada dua cabang besar yang korang perlu kenal:
- Mikroekonomi: Fokus pada unit kecil – individu, firma, pasaran tertentu. Contoh: Kenapa harga durian di Perak lebih murah daripada di Kuala Lumpur? Kenapa Grab naikkan harga semasa hujan lebat? Inilah skop mikro.
- Makroekonomi: Fokus pada gambar besar – ekonomi negara atau dunia. Contoh: Kenapa kadar inflasi Malaysia 2.8% tahun ini? Macamana Bank Negara tetapkan OPR (Kadar Dasar Semalaman)? Apa jadi pada kita jika Amerika Syarikat naikkan kadar faedah?
Jadi, bila kita baca berita “KDK Malaysia berkembang 5%”, itu makro. Bila tokey kedai mamak naik harga roti canai dari RM1.20 ke RM1.50, itu mikro. Dua-dua penting.
Bab 2: Sejarah Ringkas – Dari Barter hingga Bitcoin
Sebelum kita bercakap tentang inflasi dan KDNK, kita cerita sejarah ekonomi cara santai. Dulu, sebelum ada duit kertas dan e-wallet, manusia guna sistem barter. Saya ada ikan, awak ada beras. Saya tukar 3 ekor ikan dengan 1 guni beras. Simple kan? Tapi masalah timbul: “Kebetulan” tak selalu ada. Apa jadi kalau saya nak beras, tapi orang yang ada beras tak nak ikan dia nak pisang? Maka lahirnya duit komoditi seperti kulit siput, garam, dan kemudian logam berharga seperti emas dan perak.
Kemudian, duit kertas dicipta. Tapi awal-awal dulu, duit kertas sekadar ‘janji’ bahawa ia boleh ditukar dengan emas. Itu dinamakan Gold Standard. Lepas Perang Dunia Kedua, dunia sepakat guna sistem di mana dolar AS boleh tukar dengan emas, dan mata wang lain terikat dengan dolar. Tapi pada 1971, Presiden AS Richard Nixon ‘potong’ hubungan ini. Sejak itu, wang kita jadi ‘fiat money’ – nilainya datang dari kepercayaan dan undang-undang, bukan dari emas yang menyokongnya.
Hari ini, kita ada Bitcoin, Ethereum, dan pelbagai mata wang kripto. Bagi yang masih tercari-cari, mata wang kripto adalah versi digital yang tidak dikawal oleh mana-mana bank pusat. Nilainya naik turun gila babi. Ada yang jadi kaya raya, ada yang hilang modal. Sebab itu, pemahaman ekonomi asas penting: sebelum melabur, tahu risiko.
Bab 3: Permintaan dan Penawaran – Hati dan Jiwa Ekonomi
Jika ekonomi ada jantung, itu adalah Hukum Permintaan dan Penawaran (Demand and Supply). Ini bukan rahsia besar. Ini undang-undang asas yang menentukan harga hampir semua benda di dunia.
- Permintaan (Demand): Berapa ramai orang yang NAK dan MAMPU beli sesuatu. Bila harga turun, permintaan naik (orang beli lebih). Bila harga naik, permintaan turun (orang cari alternatif).
- Penawaran (Supply): Berapa banyak barang yang peniaga sanggup dan mampu jual. Bila harga naik, peniaga nak jual lebih banyak (sebab untung besar). Bila harga turun, peniaga kurangkan jualan.
Soalan popular: “Kenapa harga ayam naik mendadak?”
Jawapan Ekonomi:
- Gangguan penawaran: Ada wabak selsema burung, maka ayam mati. Jumlah ayam berkurang. Penawaran menurun.
- Permintaan tetap tinggi: Orang tetap nak makan ayam goreng, sup ayam, nasi ayam. Permintaan tak berubah.
- Hasilnya: Harga ayam melambung tinggi.
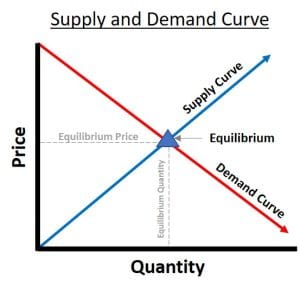
Dalam graf (jangan tidur lagi), persimpangan antara lengkung permintaan dan penawaran menunjukkan harga keseimbangan. Itulah harga ‘ideal’ di mana kuantiti yang orang nak beli sama dengan kuantiti yang peniaga nak jual. Tapi, ini ideal. Dunia sebenar penuh dengan campur tangan: subsidi kerajaan, cukai, kartel, monopoli. Semua ini ‘mengganggu’ keseimbangan semula jadi.
Bab 4: Jenis Pasaran – Dari Pasar Borong hingga Gergasi Digital
Dalam mikroekonomi, pasaran bukan sahaja tempat fizikal. Ia adalah “tempat” di mana pembeli dan penjual berinteraksi. Kita ada 4 model utama:
- Persaingan Sempurna (Perfect Competition): Ini teori tulen. Banyak penjual, banyak pembeli, barang homogen (sama je), tiada halangan untuk masuk atau keluar. Contoh paling dekat: pasar tani yang menjual cili padi. Kalau Pak Abu jual cili RM2 dan Pak Mat jual RM1.50, semua orang beli dari Pak Mat. Jadi Pak Abu kena turunkan harga. Penjual adalah ‘pengambil harga’ (price taker).
- Persaingan Monopolistik (Monopolistic Competition): Banyak penjual, tapi barang berbeza (differantiated). Contoh: Kedai kopi. Semua jual kopi, tapi Kedai A ada ‘signature blend’, Kedai B ada barista kacak, Kedai C ada suasana vintage. Mereka ada sedikit kuasa untuk set harga kerana produk mereka unik. Inilah yang kita lihat di hampir setiap pusat bandar.
- Oligopoli: Beberapa firma besar menguasai pasaran. Contoh: Telekomunikasi di Malaysia – CelcomDigi, Maxis, U-Mobile. Mereka bertindak strategik. Kalau satu naikkan harga, yang lain mungkin ikut atau tidak. Persaingan sangat sengit tapi jarang berbentuk perang harga kerana semua tahu ‘main selamat’ menguntungkan semua.
- Monopoli: Satu firma saja yang menguasai seluruh pasaran. Contoh klasik: TNB untuk elektrik di Semenanjung Malaysia. Tiada pilihan lain. Monopoli wujud sebab halangan kemasukan sangat tinggi (modal besar, kawalan kerajaan, teknologi unik). Dari sudut pandang pengguna, monopoli biasanya buruk kerana harga tinggi dan kualiti rendah. Tapi kadang-kadang kerajaan benarkan monopoli semula jadi (seperti air dan elektrik) untuk kecekapan.
Bab 5: Inflasi – Kenapa Duit Kita Semakin ‘Susut Nilai’?
Pernah dengar nenek atau mak kita cerita, “Dulu tahun 80-an, sekeping RM1 boleh beli nasi lemak dengan telur mata dan sambal berlauk. Sekarang, RM1? Beli nasi lemak biasa pun tak cukup.” Itulah inflasi.
Inflasi ialah kenaikan harga barang dan perkhidmatan secara umum dan berterusan. Sedikit inflasi (sekitar 2-3% setahun) adalah tanda ekonomi sihat. Ia memberi ‘ruang nafas’ untuk perniagaan naikkan harga dan gaji. Tapi inflasi tinggi (double digit) akan musnahkan nilai simpanan dan daya beli.
Tiga punca utama inflasi:
- Inflasi Tarikan Permintaan (Demand-Pull): Terlalu banyak duit mengejar terlalu sedikit barang. Contoh: Kerajaan cetak banyak duit dan bagi rakyat. Rakyat ada banyak duit, maka mereka nak beli segala-galanya. Tapi barang tak cukup. Penjual naikkan harga kerana tahu orang masih sanggup bayar.
- Inflasi Tolakan Kos (Cost-Push): Kos pengeluaran meningkat. Contoh: Harga minyak mentah dunia naik. Maka kos untuk mengangkut barang, menjalankan mesin, dan menghasilkan plastik meningkat. Peniaga terpaksa naikkan harga barang untuk kekal untung. Korban? Pengguna.
- Inflasi Import: Kita hidup dalam dunia global. Kalau negara seperti China (pembekal utama barangan kita) alami inflasi, harga TV, telefon bimbit, dan alat ganti kereta yang diimport akan naik di pasaran Malaysia.
Bab 6: Pengangguran – Bila Pilihan Tiada
Ekonomi bukan hanya bercerita tentang harga barang. Ia juga tentang manusia dan mata pencarian. Pengangguran berlaku apabila mereka yang aktif mencari kerja tidak dapat menemui pekerjaan yang sesuai.
Ada empat jenis pengangguran yang kita perlu tahu:
- Pengangguran Geseran (Frictional): Ini normal dan sementara. Contoh: Seseorang baru lepas universiti, sedang mencari kerja yang tepat. Atau, seseorang berhenti kerja sebab nak tukar bidang. Dalam tempoh peralihan ini, dia menganggur buat sementara. Sebenarnya, pengangguran geseran menunjukkan ekonomi yang dinamik, di mana orang bebas bergerak untuk cari peluang lebih baik.
- Pengangguran Struktur (Structural): Ini lebih serius. Berlaku apabila kemahiran pekerja tidak sepadan dengan keperluan industri. Contoh: Kilang tekstil tutup kerana digantikan oleh robot dan AI. Pekerja kilang mungkin tidak mempunyai kemahiran IT untuk kerja di syarikat teknologi. Mereka terpaksa belajar semula (reskilling). Pengangguran struktur adalah cabaran besar negara maju dan membangun, termasuk Malaysia, apabila dunia beralih ke Revolusi Industri 4.0.
- Pengangguran Kitaran (Cyclical): Ini akibat ‘naik turun’ ekonomi. Semasa kemelesetan (resesi), firma muflis, orang dibuang kerja. Semasa ekonomi berkembang, syarikat mengambil pekerja baru. Semasa pandemik COVID-19, ramai pekerja hotel, penerbangan, dan peruncitan hilang kerja – itulah pengangguran kitaran.
- Pengangguran Bermusim (Seasonal): Berlaku dalam sektor tertentu seperti pertanian atau pelancongan. Contoh: Pekerja ladang sawit mungkin menganggur semasa musim tengkujuh. Pekerja hotel di Pulau Redang ramai selepas musim cuti sekolah.
Kerajaan Malaysia cuba atasi pengangguran melalui program seperti PERKESO (Sistem Insurans Pekerjaan), pelbagai inisiatif latihan seperti TVET, dan insentif kepada majikan yang mengambil pekerja tempatan.
Bab 7: Dasar Fiskal vs Dasar Monetari – Dua Alat Besar Kerajaan
Ketika ekonomi sakit – sama ada terlalu panas (inflasi tinggi) atau terlalu sejuk (pengangguran tinggi) – kerajaan dan bank pusat mempunyai dua senjata utama.
Dasar Fiskal (Kementerian Kewangan):
Ini tentang cukai dan perbelanjaan kerajaan.
- Untuk rangsang ekonomi (resesi): Kerajaan kurangkan cukai (atau beri potongan cukai) dan naikkan perbelanjaan (bina jalan, sekolah, bagi Bantuan Tunai). Matlamat: letak lebih banyak duit dalam poket rakyat dan firma.
- Untuk kawal inflasi: Kerajaan naikkan cukai (supaya orang kurang belanja) dan kurangkan perbelanjaan (supaya kurang duit dalam edaran).
Contoh: Ketika pandemik, kerajaan bagi BPN, BPR, dan pelbagai moratorium. Itu adalah dasar fiskal ekspansif.
Dasar Monetari (Bank Negara Malaysia – BNM):
Ini tentang kadar faedah dan bekalan wang.
Alat utama BNM ialah OPR (Kadar Dasar Semalaman) – iaitu kadar faedah yang dikenakan antara bank-bank.
- OPR rendah (~1.75% – 2.00%): Pinjaman murah. Orang lebih sanggup beli rumah, kereta, atau usahawan buat pinjaman niaga. Ekonomi meningkat. Tapi simpanan di bank beri pulangan rendah.
- OPR tinggi (~3.00% ke atas): Pinjaman mahal. Orang fikir dua kali sebelum berhutang. Rakyat lebih gemar menyimpan kerana kadar simpanan tinggi. Ini menyejukkan ekonomi dan mengawal inflasi.
BNM akan naikkan OPR jika inflasi mencecah syiling. Mereka akan turunkan OPR jika ekonomi lesu. Sederhana? Itulah seni mengimbangi.
Bab 8: KDNK – Penimbang Kesihatan Ekonomi
Pernah tengok berita “Malaysia catat pertumbuhan KDNK 4.2%”? KDNK (Keluaran Dalam Negeri Kasar) adalah jumlah nilai semua barang dan perkhidmatan akhir yang dihasilkan dalam negara dalam tempoh setahun. Ia seperti ‘keputusan peperiksaan’ untuk ekonomi sesebuah negara.
KDNK boleh dikira melalui tiga pendekatan:
- Pendekatan Pengeluaran: Jumlah nilai dari sektor pertanian, perkilangan, perkhidmatan.
- Pendekatan Pendapatan: Gaji, keuntungan firma, dan pendapatan sewa.
- Pendekatan Perbelanjaan: KDNK = C + I + G + (X – M)
- C = Perbelanjaan penggunaan isi rumah (kita belanja makan, minyak, bil internet)
- I = Pelaburan oleh firma (beli mesin, bangunkan kilang)
- G = Perbelanjaan kerajaan (gaji guru, doktor, jalan raya)
- X = Eksport (kita jual kelapa sawit, elektronik ke luar negara)
- M = Import (kita beli barangan dari China, AS)
Jika KDNK berkembang positif, ekonomi sihat, gaji mungkin naik, pelaburan masuk. KDNK negatif dua suku berturut-turut? Itu dinamakan resesi (kemelesetan ekonomi). Namun, KDNK bukan segalanya. Ia tidak mengukur pengagihan kekayaan, kualiti alam sekitar, atau kebahagiaan rakyat. Negara kaya dengan KDNK tinggi tapi jurang pendapatan besar tetap ada rakyat yang kelaparan.
Bab 9: Ekonomi Malaysia – Kisah Kejayaan dan Cabaran
Malaysia satu kisah yang menarik. Dari negara pengeluar hasil pertanian (getah dan bijih timah) pada 1950-an-60an, kita beralih ke industri berasaskan eksport pada 1980-an dengan pensijilan “Bernilai RM1,000” dan seterusnya ke sektor perkhidmatan dan teknologi.
Kini, ekonomi Malaysia adalah antara yang paling kompetitif di ASEAN. Sektor perkhidmatan (pelancongan, kewangan, retail) menyumbang hampir 60% KDNK. Sektor perkilangan (terutamanya elektronik, automotif – bagi Proton, Perodua) dan komoditi (minyak sawit, getah, minyak & gas) masih penyumbang utama.
Tapi cabaran kita besar:
- Perangkap Pendapatan Sederhana: Malaysia terlalu lama terperangkap dalam kategori negara berpendapatan sederhana. Untuk jadi negara berpendapatan tinggi, kita perlu tingkatkan inovasi, kurangkan kebergantungan pada buruh asing murah, dan naikkan nilai ditambah dalam rantaian bekalan global.
- Ketidaksamaan Wilayah: Lembah Klang, Pulau Pinang, dan Johor Bahru maju pesat. Tapi Kelantan, Terengganu, Perlis, Sabah dan Sarawak masih ketinggalan dari segi infrastruktur dan peluang pekerjaan.
- Hutang Isi Rumah Tinggi: Ramai rakyat kita berhutang banyak – beli rumah, kereta, pinjaman peribadi. Kadar hutang isi rumah berbanding KDNK kita antara tertinggi di Asia. Ini bermakna peningkatan kecil dalam OPR boleh menyebabkan ramai tak mampu bayar ansuran.
- Brain Drain: Ramai rakyat Malaysia yang bijak dan berbakat memilih bekerja di Singapura, Australia, UK atau Amerika Syarikat kerana gaji lebih tinggi dan persekitaran yang lebih terbuka.
Bab 10: Ekonomi Dalam Kehidupan Harian – Apa Kita Boleh Buat?
Okay, cukup teori. Sekarang, apa implikasi untuk kita individu biasa?
- Bajet Peribadi: Sama ada kita sedar atau tidak, kita semua adalah ‘Menteri Kewangan’ untuk diri sendiri. Belajar bajet: faham pendapatan, tetapkan perbelanjaan tetap (rumah, kereta, makanan), perbelanjaan fleksibel (hiburan, makan luar) dan simpanan. Prinsip mudah: Pendapatan – Simpanan = Perbelanjaan (bukan sebaliknya). Simpan dulu, bukan belanja dulu.
- Dana Kecemasan: Ekonomi tak menentu. Pandemik, banjir, atau kemelesetan boleh terjadi bila-bila. Target sekurang-kurangnya 3-6 bulan perbelanjaan dalam dana mudah tunai (ASB, akaun simpanan). Dalam krisis, dana ini penyelamat.
- Pelaburan Asas: Simpanan dalam akaun biasa tak akan lawan inflasi. Nilai duit akan susut. Jadi, belajar pelaburan asas: emas (fizikal atau digital), unit amanah (seperti ASB, PRS), dan mungkin saham jika rajin belajar. Jangan main spekulasi tinggi (cryptocurrency atau forex). Elakkan ‘skim cepat kaya’ – ingat, jika terlalu manis untuk jadi kenyataan, biasanya ia tipu.
- Guna Hutang Secara Bijak: Hutang baik (good debt) adalah untuk aset yang naik nilai (rumah, pendidikan, perniagaan). Hutang jahat (bad debt) adalah untuk barangan susut nilai (kereta mewah, gadget, baju berjenama). Jika ambil pinjaman, pastikan ansuran bulanan tak melebihi 40% pendapatan kasar.
Bab 11: Ekonomi Gelap dan Isu Kontemporari
Kita tak boleh bercakap ekonomi tanpa sentuh sisi gelap. Ekonomi gelap merujuk pada aktiviti ekonomi yang dirahsiakan untuk elak cukai atau undang-undang. Ini termasuk perjudian haram, penyeludupan rokok, pekerja asing tanpa permit, dan juga perkhidmatan seperti urut tidak berlesen. Dianggarkan ekonomi gelap Malaysia bernilai puluhan bilion ringgit setahun. Kesan? Kerajaan hilang hasil cukai yang boleh digunakan untuk bina hospital atau sekolah.
Seterusnya, isu ekonomi gig (Grab, Foodpanda, e-hailing). Ramai graduan dan pekerja berpengalaman kini memilih kerja bebas. Ini fleksibel, tapi tiada KWSP, SOCSO, cuti sakit, atau perlindungan lain. Negara kita sedang bergelut untuk mewujudkan rangka kerja yang adil untuk pekerja gig.
Bab 12: Masa Depan Ekonomi – AI, Perubahan Iklim, dan Kesejahteraan
Apa akan jadi pada ekonomi 10, 20 tahun lagi?
- Kecerdasan Buatan (AI) dan Automasi: Akan menggantikan banyak pekerjaan rutin – juruwang, operator telefon, penterjemah, bahkan sebahagian kerja audit dan undang-undang. Pada masa sama, AI cipta pekerjaan baru: jurulatih AI, ahli etika data, dan pentadbir robot. Negara dan individu mesti belajar seumur hidup (lifelong learning) untuk tidak ketinggalan.
- Ekonomi Hijau: Perubahan iklim bukan sekadar isu alam sekitar. Ia isi ekonomi. Kerajaan diseru untuk beralih ke tenaga boleh baharu. Syarikat yang mencemarkan alam akan dikenakan cukai karbon. Peluang pekerjaan hijau – seperti jurutera solar, pakar kitar semula, dan perunding kelestarian – akan meningkat.
- Daripada Pertumbuhan ke Kesejahteraan: Pemikir ekonomi global mula mempersoalkan keperluan mengejar KDNK pada kadar apa pun. Mereka cadangkan indeks baru seperti Indeks Kebahagiaan Negara Kasar (Gross National Happiness) atau Indeks Pembangunan Manusia (HDI). Mungkin masa depan ekonomi bukan sahaja tentang ‘berapa banyak’ kita hasilkan, tetapi ‘bagaimana’ dan ‘untuk siapa’.
Penutup: Anda Adalah Pelaku Ekonomi
Jadi, lepas baca artikel sepanjang ni, apa yang korang fikir tentang ekonomi? Masih rasa ia subjek jauh dan sukar? Hakikatnya, setiap kali korang pilih untuk berjalan kaki dari naik Grab, korang mengurangkan permintaan minyak. Setiap kali korang pilih beli guna beg kain daripada plastik, korang menghantar isyarat kepada pasaran. Setiap kali korang tolak tawaran kerja yang eksploitasi, korang memaksa majikan untuk menawarkan gaji lebih adil.
Ekonomi bukan tentang nombor kosong di skrin Bloomberg. Ia tentang korang, saya, makcik penjual keropok, pakcik pemandu bas, dan anak-anak yang akan mewarisi dunia ini.
Ingat, ilmu ekonomi adalah alat. Ia seperti pisau – boleh digunakan untuk memasak makanan lazat atau untuk mencederakan. Pilihan di tangan kita, masyarakat, dan pemimpin kita. Gunakan pemahaman ekonomi yang korang perolehi hari ini untuk buat keputusan lebih bijak: urus kewangan, fahami dasar kerajaan, dan jika korang cukup berani, untuk mencabar ketidakadilan ekonomi di sekeliling kita.
Sekian. Selamat membuat pilihan. Saya harap artikel ini berjaya menyentuh minda dan hati korang. Jumpa lagi di lain bicara. Jangan lupa, ekonomi itu hidup. Dan korang, adalah jantungnya. Terima kasih.

