
Pengurusan Kewangan
Panduan Komprehensif Cara Semak CCRIS: Membongkar Mitos & Mengurus Kewangan Anda
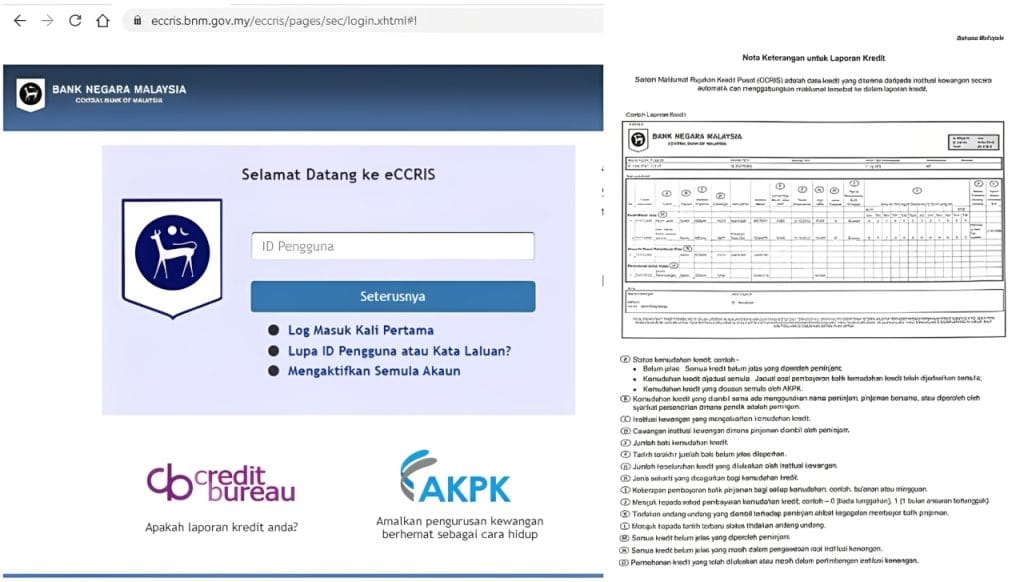
Pendahuluan: Mengapa CCRIS Penting dalam Landskap Kewangan Malaysia?
Dalam dunia kewangan yang serba moden ini, sama ada anda merancang untuk membeli rumah pertama, kereta idaman, atau memulakan perniagaan, satu nama pasti akan timbul dalam setiap perbincangan mengenai pinjaman: CCRIS. Ramai yang menganggap ia sebagai “senarai hitam” yang menakutkan, tetapi sebenarnya, ia adalah cermin kewangan diri anda. Memahami dan tahu cara semak CCRIS adalah langkah pertama yang bijak untuk mengurus kewangan dengan lebih baik.
Artikel ini akan membimbing anda secara terperinci tentang apa itu CCRIS, kepentingannya, dan yang paling utama, pelbagai cara untuk menyemaknya secara percuma. Kami akan menggunakan bahasa yang mudah, gaya penulisan yang perbualan namun profesional, serta berdasarkan sumber-sumber yang sahih agar anda benar-benar faham dan tidak keliru.
Memahami CCRIS: Bukan Senarai Hitam, Tapi Rekod Fakta
Apa Itu CCRIS?
CCRIS adalah singkatan kepada Central Credit Reference Information System . Sistem ini ialah pangkalan data kredit pusat yang dimiliki dan dikendalikan sepenuhnya oleh Bank Negara Malaysia (BNM) . Tujuan utamanya adalah untuk memudahkan pengurusan risiko kredit di kalangan bank dan institusi kewangan yang berlesen.
Bayangkan CCRIS sebagai sebuah fail induk yang menyimpan semua rekod pembayaran pinjaman anda. Setiap bulan, institusi kewangan seperti bank, syarikat kad kredit, dan badan kewangan pembangunan akan menghantar data terkini tentang peminjam kepada BNM . Data ini kemudian diproses menjadi laporan kredit yang memberikan gambaran tentang sejarah pembayaran balik seseorang .
Apakah Isi Kandungan Laporan CCRIS?
Salah satu mitos terbesar tentang CCRIS ialah ia menyenaraikan semua hutang anda. Hakikatnya, laporan CCRIS hanya mengandungi maklumat spesifik daripada institusi kewangan yang menyertai sistem ini . Secara amnya, laporan ini akan merangkumi:
- Baki Pinjaman Aktif (Outstanding Credit): Ini termasuk semua pinjaman yang masih belum dijelaskan, seperti pinjaman kereta, rumah, kad kredit, pinjaman peribadi, dan PTPTN .
- Rekod Pembayaran 12 Bulan Terkini: Bahagian ini adalah yang paling penting. Ia menunjukkan sama ada anda membayar tepat pada masa atau mempunyai tunggakan untuk setiap bulan sepanjang tempoh 12 bulan lepas . Setiap bulan akan diberikan kod:
- ‘0’ = Bayaran dibuat tepat pada masa (tiada tunggakan).
- ‘1’ = Tunggakan 1 bulan.
- ‘2’ = Tunggakan 2 bulan.
- ‘3’ = Tunggakan 3 bulan atau lebih (ini adalah petanda merah kepada bank) .
- Akaun Di Bawah Pemerhatian Khas (Special Attention Account – SAA): Ini adalah status yang diberikan oleh institusi kewangan kepada akaun yang memerlukan perhatian khusus, mungkin kerana tunggakan berterusan atau masalah pembayaran yang lain .
- Permohonan Kredit (Application for Credit): Laporan ini juga menyenaraikan semua permohonan kredit yang anda buat dalam tempoh 12 bulan yang lalu, sama ada ia diluluskan, ditolak, atau masih dalam proses .
Perbezaan CCRIS dengan CTOS: Jangan Keliru!
Ramai yang sering mengelirukan CCRIS dengan CTOS. Walaupun kedua-duanya berkaitan dengan penilaian kredit, ia adalah entiti yang berbeza sama sekali .
| Ciri | CCRIS | CTOS |
|---|---|---|
| Pengendali | Bank Negara Malaysia (BNM). | Syarikat Agensi Pelaporan Kredit swasta. |
| Kandungan | Rekod pembayaran dan baki pinjaman daripada institusi kewangan terkini (12 bulan). | Lebih luas: termasuk rekod CCRIS (dalam laporan berbayar), maklumat SSM, litigasi, kebankrapan, dan skor kredit. |
| Skor Kredit | Tidak menyediakan skor atau penarafan. Ia hanya laporan fakta. | Menyediakan “CTOS Score” sebagai penilaian risiko kredit. |
| Kos | Percuma untuk disemak sendiri. | Laporan asas percuma, tetapi laporan terperinci dan skor kredit adalah berbayar. |
Ringkasnya, CCRIS adalah sistem pangkalan data BNM, manakala CTOS adalah sebuah agensi yang menggunakan data (termasuk data CCRIS) untuk memberikan laporan yang lebih komprehensif . Untuk tujuan menyemak rekod pembayaran asas, CCRIS adalah sumber rasmi dan percuma yang terbaik.
Panduan Lengkap: Cara Semak CCRIS Secara Online dan Offline
Terdapat beberapa cara untuk anda dapatkan laporan CCRIS. Semua cara ini adalah PERCUMA dan selamat. Mari kita lihat satu persatu.
Kaedah 1: Semak CCRIS Online melalui Portal eCCRIS (Paling Mudah & Disyorkan)
Portal eCCRIS adalah inisiatif Bank Negara untuk membolehkan orang ramai mengakses laporan CCRIS mereka secara dalam talian pada bila-bila masa . Ini adalah cara yang paling cepat dan mudah.
Langkah-langkah Pendaftaran eCCRIS (Untuk Pengguna Baharu)
Proses pendaftaran ini hanya perlu dilakukan sekali sahaja.
- Layari Portal eCCRIS: Buka pelayar web anda dan pergi ke laman web rasmi:
eccriss.bnm.gov.my. Klik pada butang ‘Daftar Sekarang’ . - Isi Maklumat Peribadi: Anda akan dikehendaki mengisi maklumat seperti nama penuh, nombor MyKad, tarikh lahir, nombor telefon bimbit, dan alamat e-mel . Sahkan semua butiran dan setujui Terma & Syarat.
- Pengesahan Digital (Pindahan RM1): Untuk mengesahkan identiti anda, anda perlu membuat pindahan wang sebanyak RM1.00 ke akaun Bank Negara Malaysia dari mana-mana akaun bank dalam talian anda. Jangan risau, jumlah RM1 ini akan dipulangkan ke dalam akaun anda dalam masa 2 hari bekerja . Ini adalah langkah keselamatan untuk memastikan anda adalah pemilik akaun bank yang sah.
- Log Masuk Kali Pertama: Selepas proses pengesahan, klik pada pautan ‘Teruskan ke Log Masuk Kali Pertama’.
- Masukkan Nombor MyKad & OTP: Anda akan menerima kod OTP (One-Time Pin) 6 digit ke nombor telefon bimbit yang didaftarkan. Masukkan nombor MyKad dan OTP tersebut .
- Tetapkan ID Pengguna dan Kata Laluan: Sekarang, anda boleh mencipta ID pengguna dan kata laluan yang mudah diingati untuk log masuk pada masa hadapan.
- Tetapkan Soalan Keselamatan: Anda juga perlu memilih imej, frasa, dan menjawab beberapa soalan keselamatan sebagai langkah perlindungan tambahan .
- Log Masuk & Muat Turun Laporan: Setelah selesai, anda boleh log masuk dan melihat atau memuat turun laporan CCRIS anda dengan serta-merta .
Nota Penting: Menurut Bank Negara, selain melalui pendaftaran dalam talian, anda juga boleh mendaftar untuk eCCRIS secara walk-in di mana-mana cawangan BNM atau pejabat AKPK di seluruh negara .
Kaedah 2: Semak CCRIS di Kiosk BNM atau AKPK (Walk-In)
Bagi anda yang lebih selesa dengan cara tradisional atau mungkin menghadapi masalah untuk mendaftar secara dalam talian, anda boleh mendapatkan laporan CCRIS dengan melawat terus ke lokasi-lokasi berikut:
- Kiosk di Cawangan Bank Negara Malaysia (BNM): Anda hanya perlu pergi ke mana-mana cawangan BNM yang berdekatan dan gunakan mesin kiosk CCRIS yang disediakan. Hanya masukkan kad pengenalan (MyKad) dan ikuti arahan di skrin untuk mencetak laporan anda secara percuma .
- Pejabat Agensi Kaunseling dan Pengurusan Kredit (AKPK): AKPK juga menyediakan kemudahan kiosk CCRIS di semua pejabat cawangannya. Sama seperti di BNM, anda hanya perlu membawa MyKad untuk mendapatkan laporan .
Kaedah 3: Permohonan Melalui Surat, Faks, atau E-mel
Kaedah ini mungkin mengambil masa yang lebih lama, tetapi ia adalah pilihan alternatif bagi mereka yang tidak dapat mengakses kaedah di atas. Anda perlu menghantar permohonan kepada BNM TELELINK dengan melampirkan dokumen-dokumen berikut:
- Borang Permohonan Laporan Kredit (Credit Report Request – CRR) yang telah diisi .
- Salinan kad pengenalan (MyKad) yang jelas (depan dan belakang) .
- Salinan mana-mana dua dokumen sokongan yang menunjukkan nama dan alamat terkini (contoh: bil air, bil elektrik, bil telefon, penyata bank, penyata KWSP) .
Anda boleh menghantar dokumen-dokumen ini melalui pos, e-mel, atau faks ke alamat yang tertera di portal rasmi BNM.
Mitos dan Fakta Mengenai CCRIS
Terdapat banyak salah tanggapan tentang CCRIS yang boleh menyebabkan kebimbangan yang tidak perlu. Mari kita luruskan beberapa mitos utama:
Mitos 1: CCRIS adalah “Senarai Hitam” Peminjam Buruk.
Fakta: Ini adalah mitos yang paling popular. Hakikatnya, CCRIS bukan senarai hitam. Ia hanya menyimpan rekod pembayaran anda selama 12 bulan. Jika anda membayar pinjaman tepat pada masa, rekod anda akan kelihatan bersih dengan angka ‘0’. Sebaliknya, jika anda pernah lewat bayar, rekod tunggakan akan kelihatan, tetapi ia akan digantikan dengan rekod baharu setiap bulan . Bank menggunakan laporan ini untuk menilai risiko, bukan untuk menghukum.
Mitos 2: Rekod Tunggakan Tidak Akan Hilang Walaupun Sudah Dibayar.
Fakta: Jika anda telah menyelesaikan tunggakan anda, rekod pembayaran untuk bulan-bulan berikutnya akan menunjukkan ‘0’. Walau bagaimanapun, rekod tunggakan tersebut akan kekal dalam laporan selama 12 bulan, kerana laporan CCRIS menunjukkan sejarah 12 bulan yang lalu . Ini adalah sejarah yang adil dan tepat.
Mitos 3: Semua Hutang Saya Direkodkan dalam CCRIS.
Fakta: Tidak semua. Hanya pinjaman daripada institusi kewangan yang menyertai sistem CCRIS yang direkodkan. Contohnya, pinjaman daripada “along” atau koperasi yang tidak berdaftar tidak akan muncul. Begitu juga dengan bil utiliti seperti Air Selangor atau Tenaga Nasional yang tidak dilaporkan ke BNM .
Mitos 4: Orang Lain Boleh Semak Laporan CCRIS Saya Tanpa Kebenaran.
Fakta: Laporan CCRIS adalah sulit. Ia hanya boleh diakses oleh institusi kewangan untuk tujuan permohonan kredit anda, atau oleh agensi pelaporan kredit seperti CTOS dengan kebenaran bertulis daripada anda. Sebarang akses tanpa kebenaran adalah satu kesalahan di bawah Akta Bank Negara Malaysia 2009 .
Kekerapan Kemas Kini Laporan CCRIS
Bank dan institusi kewangan dikehendaki untuk mengemaskini data peminjam ke dalam sistem CCRIS secara berkala. Biasanya, sebarang kemas kini akan dipaparkan dalam laporan CCRIS pada 10 haribulan setiap bulan, tertakluk kepada cuti umum . Jadi, jika anda baru sahaja melunaskan tunggakan pada 25 Januari, rekod ‘0’ anda akan mula kelihatan pada laporan yang dikeluarkan pada 10 Februari.
Kesimpulan: Kuasai CCRIS, Kuasai Kewangan Anda
Mengetahui cara semak CCRIS adalah langkah proaktif dalam pengurusan kewangan peribadi. Ia bukan sahaja membolehkan anda melihat kedudukan kredit anda sebelum memohon sebarang pinjaman, malah memberi anda peluang untuk membetulkan sebarang kesilapan data yang mungkin menjejaskan kelayakan anda.
Ingatlah tiga perkara penting ini:
- CCRIS adalah Rekod Fakta: Ia bukan ‘senarai hitam’, tetapi sejarah pembayaran balik pinjaman anda.
- Semakan adalah PERCUMA: Anda boleh menyemak laporan CCRIS pada bila-bila masa secara percuma melalui portal eCCRIS atau kiosk BNM/AKPK.
- Kemas Kini Setiap Bulan: Rekod anda dikemaskini pada 10 haribulan setiap bulan, jadi sejarah anda sentiasa terkini.
Dengan kefahaman yang tepat dan akses kepada maklumat sendiri, anda boleh merancang kewangan dengan lebih yakin dan bijak. Jangan takut dengan CCRIS, jadikan ia sebagai rakan anda dalam perjalanan mencapai matlamat kewangan.
Soalan Lazim (FAQ) – Cara Semak CCRIS
1. Berapa lamakah masa yang diambil untuk mendapatkan laporan CCRIS melalui eCCRIS?
Selepas pendaftaran dan log masuk, anda boleh melihat dan memuat turun laporan CCRIS dengan serta-merta.
2. Bolehkah saya mendapatkan laporan CCRIS daripada bank saya?
Tidak. Anda tidak boleh mendapatkan laporan CCRIS daripada bank. Ia hanya boleh diperoleh daripada Bank Negara Malaysia atau melalui portal eCCRIS.
3. Bolehkah saya mengarahkan wakil untuk mendapatkan laporan CCRIS saya?
Tidak. Laporan CCRIS hanya boleh dikeluarkan kepada individu yang namanya tertera dalam laporan tersebut. Ini adalah untuk menjaga kerahsiaan data.
4. Apa yang perlu saya lakukan jika terdapat maklumat yang salah dalam laporan CCRIS saya?
Anda boleh membuat permohonan untuk menyemak dan membetulkan data melalui portal eCCRIS terus kepada institusi kewangan yang melaporkan data tersebut.

