Pelaburan
Pelaburan: Dari Sudut Teori, Amalan, Dan Psikologi Kewangan Untuk Malaysia Moden
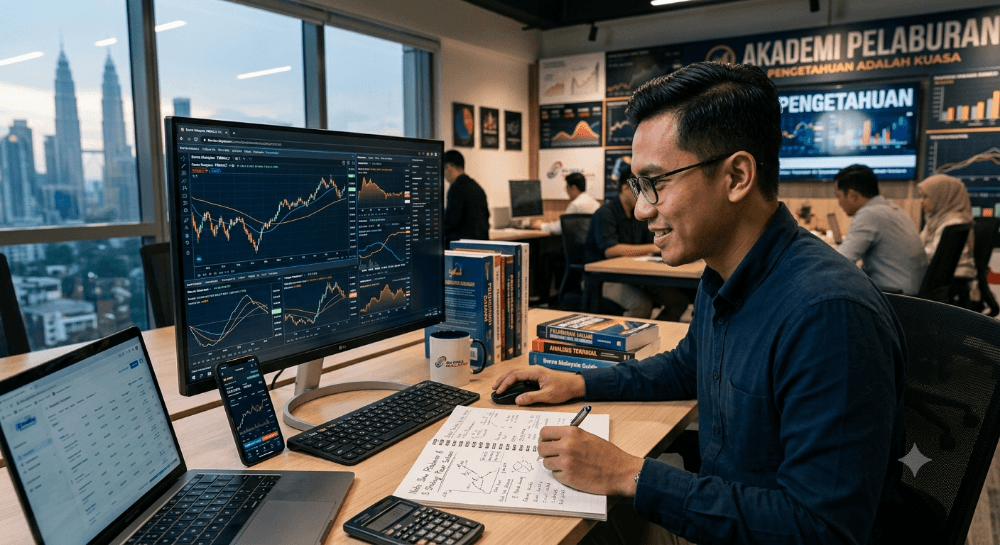
Pengenalan: Bukan Sekadar Simpan, Tapi Kembangkan
Bayangkan kita sedang duduk di kedai kopi. Ada secawan kopi panas di hadapan, dan di luar tingkap, kita lihat bandar yang sibuk. Dalam kesibukan itu, setiap orang sedang berlumba dengan masa. Ada yang bekerja keras dari pagi hingga malam, ada yang berniaga, ada yang melabur. Persoalannya, di manakah kita dalam spektrum ini? Kebanyakan dari kita mungkin terjebak dalam kitaran ‘gaji masuk, gaji habis’. Namun, pernahkah kita terfikir, bagaimana wang yang kita hasilkan itu boleh ‘bekerja’ untuk kita tanpa kita perlu bertatih setiap hari?
Inilah intipati pelaburan. Dalam istilah mudah, pelaburan ialah satu proses meletakkan wang atau aset ke dalam sesuatu instrumen dengan harapan untuk mendapat pulangan pada masa hadapan. Namun, jika kita hentikan definisi di sini, kita akan terlepas pandang keindahan dan kerumitan yang tersembunyi. Pelaburan bukan sekadar kalkulasi matematik; ia adalah gabungan strategi, disiplin, ilmu, dan yang paling penting, psikologi.
Dalam konteks Malaysia, pelaburan bukan lagi satu pilihan, tetapi satu keperluan. Dengan kos sara hidup yang meningkat, inflasi yang menghakis nilai wang, dan persaraan yang mungkin tidak mencukupi jika hanya bergantung kepada Kumpulan Wang Simpanan Pekerja (KWSP), setiap individu perlu melangkah ke hadapan. Artikel ini akan membawa kita menjelajahi dunia pelaburan dengan lebih mendalam—dari asas teori, jenis-jenis instrumen, strategi mengurus risiko, sehinggalah kepada cabaran psikologi yang sering menggagalkan pelabur.
Bab 1: Memahami Landasan Teori Pelaburan
Sebelum kita melabur, kita perlu faham bahawa pelaburan mempunyai logiknya yang tersendiri. Ia bukan judi. Judi adalah bergantung pada nasib, manakala pelaburan adalah bergantung pada analisis dan jangkaan yang rasional.
Konsep Pulangan dan Risiko (Risk-Return Trade-off)
Ini adalah nadi kepada semua keputusan pelaburan. Secara asasnya, semakin tinggi pulangan yang kita inginkan, semakin tinggi risiko yang perlu kita tanggung. Jika kita menyimpan wang di dalam akaun simpanan biasa di bank, risikonya sangat rendah (dan dijamin oleh PIDM sehingga jumlah tertentu), tetapi pulangannya juga rendah, selalunya di bawah kadar inflasi. Sebaliknya, jika kita melabur dalam saham syarikat teknologi permulaan (start-up), potensi pulangan adalah sangat tinggi, tetapi risikonya juga tinggi kerana syarikat tersebut mungkin muflis.
Ahli ekonomi seperti Harry Markowitz dengan Teori Portfolio Moden (Modern Portfolio Theory) menekankan bahawa pelabur tidak seharusnya meletakkan semua telur dalam satu bakul. Kepelbagaian (diversifikasi) membolehkan kita mengurangkan risiko tanpa mengorbankan pulangan yang diharapkan. Ini adalah konsep yang sangat praktikal dan sering diabaikan oleh pelabur baru.
Nilai Masa Wang (Time Value of Money)
Satu ringgit hari ini lebih bernilai daripada satu ringgit pada masa hadapan. Mengapa? Kerana wang hari ini boleh dilaburkan untuk menjana pendapatan. Ini juga berkait rapat dengan konsep inflasi. Andai kata kadar inflasi tahunan di Malaysia adalah sekitar 2% hingga 3%, nilai wang kita akan menyusut setiap tahun jika tidak berkembang.
Contoh mudah: Jika kita menyimpan RM10,000 di bawah bantal dan mengambilnya 10 tahun kemudian, wang itu tetap RM10,000 dari segi angka, tetapi kuasa belinya mungkin hanya setara dengan RM7,000 atau RM8,000 pada hari ini. Di sinilah perlunya pelaburan—untuk memastikan wang kita bukan sahaja kekal nilainya, malah berkembang melebihi kadar inflasi.
Hipotesis Pasaran Cekap (Efficient Market Hypothesis)
Teori ini, yang dipelopori oleh Eugene Fama, menyatakan bahawa harga aset di pasaran mencerminkan semua maklumat yang ada. Ini bermakna sukar untuk ‘mengalahkan pasaran’ secara konsisten melalui analisis teknikal atau fundamental semata-mata, kerana semua maklumat sudah pun termaktub dalam harga. Namun, dalam realiti dunia sebenar, pasaran tidak sempurna. Terdapat ketidakcekapan yang boleh dieksploitasi, tetapi ia memerlukan penelitian yang mendalam dan kesabaran yang tinggi.
Bab 2: Instrumen Pelaburan Di Malaysia – Siapa Kata Susah?
Jika kita lihat landskap kewangan di Malaysia hari ini, terdapat pelbagai instrumen yang boleh dipilih. Setiap instrumen mempunyai profil risiko dan pulangan yang berbeza. Mari kita bincangkan beberapa yang paling utama.
1. Saham (Equities)
Melabur dalam saham bermakna kita membeli sebahagian kecil daripada pemilikan sesebuah syarikat. Apabila syarikat untung, harga saham naik, dan kita mungkin menerima dividen.
- Bursa Malaysia: Ini adalah pasaran saham utama kita. Terdapat lebih 900 syarikat tersenarai di Bursa, merangkumi pelbagai sektor seperti perbankan, minyak dan gas, perladangan, teknologi, dan hartanah.
- Strategi: Pelabur boleh menggunakan analisis fundamental (menilai penyata kewangan syarikat, pengurusan, dan prospek industri) atau analisis teknikal (mengkaji pergerakan harga dan jumlah dagangan).
- Pro & Kontra: Saham memberi pulangan yang tinggi dalam jangka panjang (purata indeks FBM KLCI menunjukkan pulangan sekitar 5-8% setahun dalam tempoh 20 tahun lepas), tetapi ia sangat turun naik (volatile). Kita perlu bersedia untuk melihat portfolio kita merah dalam tempoh kemelesetan ekonomi.
2. Unit Amanah (Unit Trusts) & Dana Indeks (Index Funds)
Ini adalah pilihan popular bagi mereka yang tidak mempunyai masa atau kepakaran untuk memilih saham individu.
- Unit Amanah: Ia dikendalikan oleh pengurus dana profesional yang akan mengumpulkan wang daripada ramai pelabur dan melaburkannya dalam portfolio yang pelbagai. Di Malaysia, agensi seperti Permodalan Nasional Berhad (PNB) melalui Amanah Saham Bumiputera (ASB) atau Amanah Saham Malaysia (ASM) adalah antara yang paling dikenali.
- Dana Indeks: Ini adalah sejenis dana yang direka untuk meniru prestasi indeks pasaran, contohnya dana yang mengikuti FBM KLCI. Kelebihannya ialah kos pengurusan yang rendah berbanding unit amanah yang diurus secara aktif.
- Pro & Kontra: Pelaburan ini lebih selamat dan kurang memakan masa, tetapi pulangan mungkin tidak setinggi pelaburan saham individu dalam jangka masa yang singkat.
3. Bon dan Sukuk (Bonds & Sukuk)
Bon adalah instrumen hutang. Apabila kita membeli bon, kita sebenarnya meminjamkan wang kepada kerajaan atau syarikat, dan mereka akan membayar faedah (kupon) secara berkala dan memulangkan pokok pada tarikh matang.
- Bon Kerajaan (MGS/GII): Dianggap antara pelaburan paling selamat di Malaysia kerana disokong oleh kerajaan.
- Bon Korporat: Menawarkan pulangan yang lebih tinggi tetapi dengan risiko yang lebih tinggi kerana bergantung kepada kesihatan kewangan syarikat penerbit.
- Sukuk: Ini adalah instrumen patuh Syariah yang serupa dengan bon, tetapi berasaskan prinsip perkongsian aset dan bukannya hutang dengan faedah (riba). Sukuk kerajaan dan korporat sangat aktif di Malaysia.
4. Hartanah (Real Estate)
Melabur dalam hartanah adalah impian ramai orang Malaysia. Ia membabitkan pembelian rumah, kedai, atau tanah dengan harapan harga akan meningkat dan menjana pendapatan sewa.
- Kelebihan: Aset ketara, boleh digunakan sendiri, dan potensi pulangan yang baik dalam jangka panjang (capital appreciation dan pendapatan pasif sewa).
- Kekurangan: Memerlukan modal yang besar, kos penyelenggaraan, cukai pintu, risiko penyewa yang bermasalah, dan isu kecairan (sukar untuk dijual dengan cepat jika memerlukan wang tunai segera). Di samping itu, pasaran hartanah Malaysia kini agak lembap di beberapa kawasan, memerlukan kajian lokasi yang teliti.
5. Emas dan Logam Berharga
Emas dianggap sebagai lindung nilai (hedge) terhadap inflasi dan ketidakpastian ekonomi. Apabila nilai mata wang merosot, harga emas cenderung meningkat.
- Cara Melabur: Boleh membeli fizikal (emas batang atau barang kemas), melalui Akaun Simpanan Emas (Gold Savings Account) di bank, atau melalui dagangan emas di Bursa Malaysia (contohnya, Gold Futures).
- Pro & Kontra: Emas adalah aset yang stabil dan tidak akan menjadi sifar, tetapi ia tidak menjana pendapatan (seperti dividen atau sewa) dan kos menyimpan fizikal mungkin membebankan.
6. Pelaburan Alternatif: Cryptocurrency dan P2P Lending
Ini adalah bidang baru dan sangat menarik untuk generasi muda.
- Cryptocurrency (Bitcoin, Ethereum, dll.): Pelaburan digital yang sangat volatil. Potensi pulangannya amat tinggi, tetapi risikonya juga amat tinggi. Di Malaysia, ia diiktiraf sebagai komoditi di bawah pengawasan Securities Commission Malaysia (SC), tetapi ia bukan alat pembayaran yang sah.
- P2P Lending (Peer-to-Peer Lending): Platform yang membolehkan individu memberi pinjaman kepada individu lain atau perniagaan kecil secara dalam talian, dan mendapat pulangan daripada faedah pinjaman. Ini adalah alternatif kepada simpanan tetap dengan pulangan yang lebih tinggi, tetapi berisiko jika peminjam gagal membayar.
Bab 3: Psikologi Pelaburan – Musuh Utama Berada Dalam Diri Sendiri
Ini adalah bahagian yang paling menarik dan sering dilupakan. Saya sering berkongsi dengan rakan-rakan bahawa kejayaan dalam pelaburan bukan ditentukan oleh IQ, tetapi oleh EQ (Kecerdasan Emosi). Kita boleh menghafal semua formula kewangan, tetapi jika kita tidak dapat mengawal emosi, kita akan gagal.
“Herding Effect” atau Mentaliti Kumpulan
Kita lihat rakan sepejabat membeli saham syarikat X, dan harganya naik. Tanpa usul periksa, kita pun terjun. Ini dipanggil herding effect. Dalam psikologi, kita cenderung berasa lebih selamat apabila mengikut orang ramai. Namun, dalam pelaburan, apa yang dilakukan oleh orang ramai tidak semestinya betul. Ingatlah kata-kata legenda pelabur, Warren Buffett: “Be fearful when others are greedy, and greedy when others are fearful.”
“Loss Aversion” atau Takut Rugi
Kajian oleh Daniel Kahneman dan Amos Tversky menunjukkan bahawa kesakitan kerana kehilangan RM1,000 adalah dua kali ganda lebih kuat daripada keseronokan mendapatkan RM1,000. Ini menyebabkan pelabur bertindak tidak rasional—mereka menjual saham terlalu awal apabila harga naik sedikit kerana takut harga akan jatuh, dan mereka memegang saham yang sedang merosot terlalu lama kerana enggan mengakui kerugian.
“Overconfidence” atau Terlalu Yakin
Selepas beberapa kali berjaya dalam pelaburan, kita mula berasa diri kita pakar. Kita mula berdagang terlalu kerap (overtrading) dan mengambil risiko yang tidak perlu. Ini adalah perangkap yang sangat bahaya. Pasaran sentiasa berubah, dan tiada siapa yang boleh meramal masa depan dengan tepat.
Cara Mengatasi:
- Disiplin: Buat perancangan pelaburan (financial plan) dan patuhinya. Jangan ubah strategi hanya kerana berita sensasi di media sosial.
- Edukasi: Terus belajar. Baca buku, hadiri seminar, dan ikuti perkembangan ekonomi semasa.
- Rehat: Jika kita terlalu tertekan melihat turun naik pasaran, berehatlah. Jangan buat keputusan ketika emosi sedang memuncak.
Bab 4: Strategi Pelaburan – Kunci Kejayaan Jangka Panjang
Setelah kita memahami instrumen dan psikologi, tiba masanya kita membina strategi. Ini adalah pelan tindakan kita.
1. Pelaburan Jangka Panjang (Buy and Hold)
Strategi ini mudah: beli saham atau unit amanah yang berkualiti dan pegang untuk tempoh yang panjang (5, 10, atau 20 tahun). Sejarah menunjukkan bahawa pasaran saham cenderung meningkat dalam jangka panjang, walaupun terdapat kemerosotan di antara waktu. Ini adalah strategi yang digunakan oleh Warren Buffett. Di Malaysia, jika kita melabur dalam saham Maybank atau Tenaga Nasional dan memegangnya selama 10 tahun, pulangan daripada dividen dan kenaikan harga saham adalah sangat memberangsangkan.
2. Pelaburan Secara Berkala (Dollar Cost Averaging – DCA)
Ini adalah teknik di mana kita melabur sejumlah wang yang tetap pada selang masa yang tetap, tanpa mengira harga pasaran.
- Contoh: Kita melabur RM500 setiap bulan ke dalam dana indeks.
- Kelebihan: Apabila harga rendah, kita beli lebih banyak unit; apabila harga tinggi, kita beli lebih sedikit. Ini meratakan kos purata pelaburan kita dan mengurangkan risiko membeli pada harga puncak. DCA sangat sesuai untuk pelabur baru yang tidak mahu memikirkan masa yang tepat untuk masuk ke pasaran.
3. Kepelbagaian Portfolio (Diversifikasi)
Jangan letakkan semua modal dalam satu sektor atau satu instrumen. Jika kita ada RM10,000, mungkin kita boleh agihkan:
- 40% dalam saham blue-chip (stabil).
- 20% dalam unit amanah pendapatan tetap (fixed income) untuk kestabilan.
- 20% dalam emas sebagai lindung nilai.
- 20% dalam saham pertumbuhan (growth stock) untuk potensi pulangan tinggi.
Kepelbagaian ini membantu kita bertahan jika salah satu sektor mengalami kemerosotan.
4. Pelarasan Portfolio (Rebalancing)
Portfolio kita perlu diselaraskan dari semasa ke semasa. Contohnya, jika saham pertumbuhan kita meningkat dengan mendadak sehingga ia membentuk 50% daripada portfolio, kita mungkin perlu menjual sebahagian daripadanya dan membeli aset lain untuk mengembalikan portfolio kepada peruntukan asal. Ini memaksa kita ‘ambil untung’ dan membeli rendah.
Bab 5: Pelaburan Dari Perspektif Islam Dan Sosio-ekonomi Malaysia
Sebagai sebuah negara majoriti Muslim, aspek halal dalam pelaburan adalah sangat penting. Di Malaysia, kita mempunyai Pasaran Modal Islam (Islamic Capital Market) yang dikawal selia oleh Securities Commission Malaysia (SC) dan Majlis Penasihat Syariah.
Prinsip Pelaburan Halal:
- Sumber Pendapatan: Syarikat tidak boleh terlibat dalam perniagaan yang haram seperti perjudian, arak, khinzir, atau riba (faedah).
- Nisbah Hutang: Tahap hutang syarikat tidak boleh melebihi had tertentu (biasanya 33% daripada modal).
- Aktiviti: Aktiviti perniagaan mestilah bersih dan memberi manfaat kepada masyarakat.
Pelaburan patuh Syariah bukan sahaja mendatangkan keberkatan, malah sering kali menunjukkan prestasi yang kukuh kerana ia mengelakkan perniagaan yang berisiko tinggi dan tidak menentu seperti spekulasi melampau. Contoh instrumen patuh Syariah di Malaysia termasuklah saham-saham dalam senarai Shariah-compliant securities, Sukuk, dan dana unit amanah Islam seperti Amanah Saham Bumiputera (ASB) dan Tabung Haji.
Sumbangan kepada Ekonomi Negara
Apabila rakyat Malaysia melabur, ia bukan sahaja memberi manfaat kepada individu, tetapi juga kepada negara. Pelaburan dalam saham syarikat tempatan menyediakan modal untuk syarikat berkembang, mencipta peluang pekerjaan, dan merangsang pertumbuhan ekonomi. Pelaburan dalam bon kerajaan membantu membiayai projek-projek infrastruktur seperti MRT, lebuh raya, dan sekolah.
Bab 6: Kesilapan Biasa Pelabur Baru (Dan Cara Menghindarinya)
Sebagai seorang yang pernah mengikuti perjalanan ramai pelabur baru, saya dapat senaraikan beberapa kesilapan klasik yang sering berlaku:
- Menunggu Masa yang ‘Tepat’: Ramai yang berkata, “Saya tunggu harga turun dulu.” Hakikatnya, tiada siapa yang boleh meramalkan titik terendah pasaran. Lebih baik melabur secara berkala (DCA) daripada menunggu.
- Terpedaya dengan ‘Skim Cepat Kaya’: Jika ada tawaran yang menjanjikan pulangan 20% sebulan dengan risiko sifar, ia sudah pasti penipuan (Scam). Pelaburan yang sah tidak pernah menjanjikan pulangan tetap tanpa risiko.
- Tidak Membaca Perjanjian: Sebelum melabur, baca prospektus atau terma-terma dengan teliti. Fahami yuran pengurusan, caj keluar, dan tempoh matang.
- Terlalu Bergantung pada ‘Tips’: Jangan melabur berdasarkan cadangan saudara, rakan, atau pempengaruh media sosial tanpa melakukan kajian sendiri. Lakukan ‘Due Diligence’ sendiri.
- Panik Jual (Panic Selling): Apabila pasaran jatuh, ramai yang panik dan menjual semua aset mereka. Ingat, kemerosotan adalah sebahagian daripada kitaran pasaran. Ia adalah masa terbaik untuk ‘membeli’ jika kita mempunyai disiplin.
Bab 7: Pelaburan Untuk Generasi Muda – Mulakan Sekarang!
Jika kita berusia 20-an atau 30-an, inilah masa terbaik untuk mula melabur. Mengapa? Kerana kita mempunyai kelebihan masa yang panjang.
Mari kita buat kiraan mudah:
- Andai kata A mula melabur RM200 sebulan pada usia 25 tahun dan berhenti pada usia 35 tahun (hanya 10 tahun), tetapi membiarkannya berkembang sehingga usia 60 tahun.
- Andai kata B mula melabur RM200 sebulan pada usia 35 tahun dan terus melabur sehingga usia 60 tahun (25 tahun).
Dengan andaian pulangan tahunan 8%, siapakah yang akan mempunyai lebih banyak wang pada usia 60 tahun? Jawapannya: A. Ini adalah keajaiban faedah kompaun (compound interest). Pelaburan awal yang kecil pun boleh mengatasi pelaburan lewat yang besar.
Di mana nak mula?
- Buka akaun pelaburan dengan broker saham yang berdaftar dengan SC.
- Mulakan dengan pelan pelaburan unit amanah secara bulanan (sama seperti membayar bil).
- Jika tidak ada modal besar, mulakan dengan pelaburan mikro (micro-investing) seperti melalui aplikasi pelaburan yang membenarkan pelaburan dengan serendah RM100.
Penutup: Pelaburan Sebagai Gaya Hidup
Pelaburan bukanlah satu destinasi, tetapi satu perjalanan. Ia adalah disiplin yang perlu dipupuk setiap hari. Ianya bukan tentang menjadi kaya dalam sekelip mata, tetapi tentang membina kekayaan secara mampan untuk menjamin masa depan kita, keluarga kita, dan akhirnya, generasi akan datang.
Kita mungkin tidak dapat mengawal pasaran atau ekonomi global, tetapi kita boleh mengawal reaksi kita, disiplin kita, dan pengetahuan kita. Dengan memahami teori, memilih instrumen yang sesuai, mengurus emosi, dan membina strategi yang kukuh, kita semua berpotensi untuk mencapai kebebasan kewangan.
Jadi, jangan tunggu lagi. Mulakan langkah kecil hari ini. Jika kita tidak pernah mencuba, kita tidak akan pernah tahu. Seperti kata pepatah Cina, “Masa terbaik untuk menanam pokok adalah 20 tahun yang lalu. Masa terbaik yang kedua adalah sekarang.” Begitu juga dengan pelaburan.
Penafian: Artikel ini adalah untuk tujuan pendidikan dan perkongsian maklumat. Ia tidak bertujuan sebagai nasihat kewangan profesional. Sila dapatkan nasihat daripada perancang kewangan bertauliah sebelum membuat sebarang keputusan pelaburan. Penulis dan platform ini tidak bertanggungjawab terhadap sebarang kerugian yang timbul daripada penggunaan maklumat ini. Pelaburan membawa risiko, dan prestasi lepas tidak menjamin prestasi masa depan.