
Pengurusan Harta
Harta Beku Selepas Kematian: Realiti 70 Bilion yang Merunsingkan & Panduan Lengkap Pengurusan Pusaka
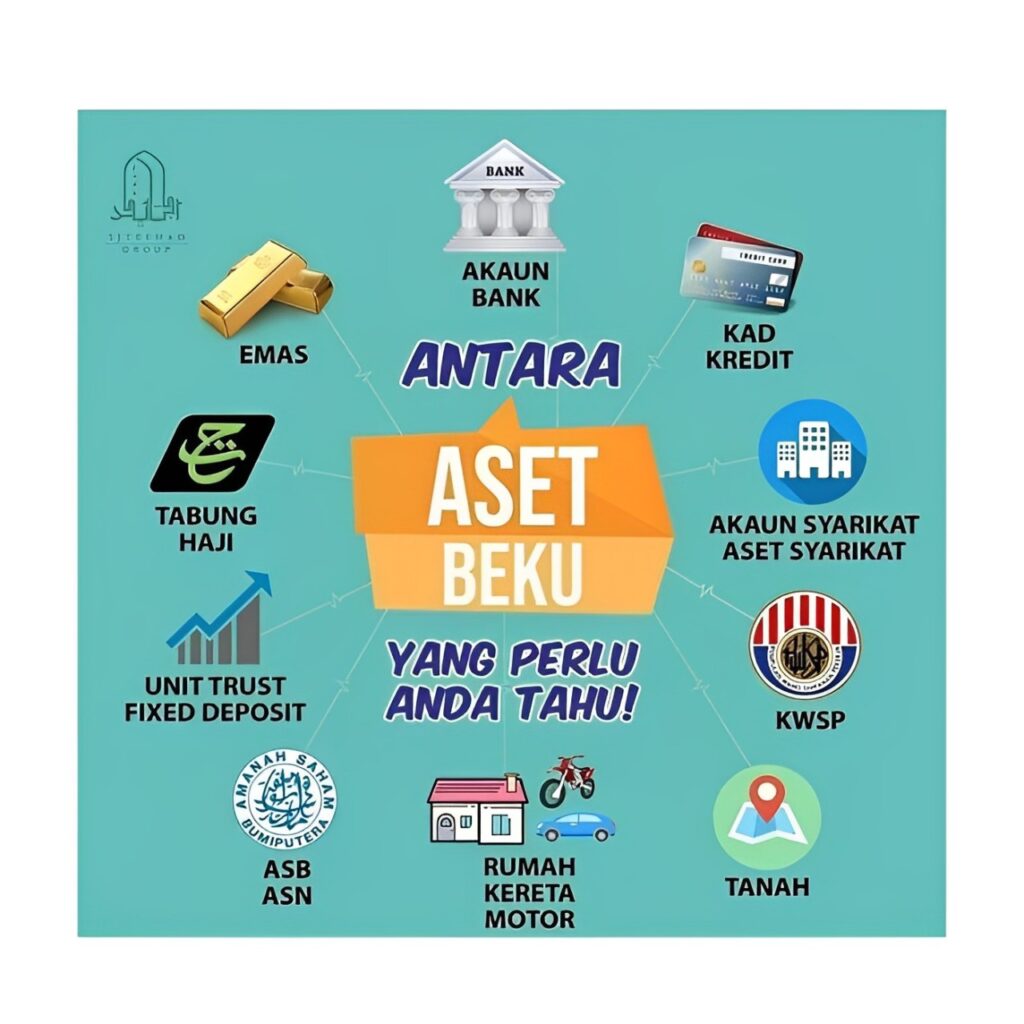
Pernahkah anda terfikir ke mana perginya wang simpanan di bank, pelaburan di Tabung Haji, atau caruman Kumpulan Wang Simpanan Pekerja (KWSP) sebaik sahaja pemiliknya meninggal dunia? Hakikatnya, semua aset ini secara automatik akan MEMBEKU serta-merta. Fenomena harta beku ini adalah satu realiti pahit yang bakal dihadapi oleh setiap waris, tidak kira besar atau kecilnya harta yang ditinggalkan.
Tanpa perancangan yang teliti, proses pengurusan harta pusaka si mati boleh menjadi sangat rumit, memakan masa bertahun-tahun, dan melibatkan kos yang tinggi. Artikel ini akan membedah secara komprehensif setiap aspek pengurusan harta pusaka, daripada proses perolehan kuasa sehinggalah kepada pembahagian, risiko harta terbeku, dan kepentingan perancangan harta untuk melindungi masa depan keluarga yang tersayang.
Memahami Proses Pengurusan Harta Pusaka
Secara ringkasnya, pengurusan harta pusaka di Malaysia melalui tiga proses utama yang mesti dilalui oleh waris. Memahami tiga fasa ini adalah langkah pertama untuk mengelakkan harta daripada terus terbeku.
1. Proses Perolehan Kuasa: Melantik Pentadbir Harta
Langkah pertama dan paling kritikal ialah mendapatkan kebenaran rasmi dari pihak berkuasa untuk menguruskan harta si mati. Waris perlu mengemukakan permohonan pusaka di institusi yang betul, bergantung kepada jumlah nilai harta tersebut:
- Pejabat Pusaka Kecil: Untuk jumlah harta yang kecil (had nilai berbeza mengikut negeri, biasanya di bawah RM2 juta).
- Amanah Raya Berhad (ARB): Boleh diamanahkan untuk menguruskan pentadbiran harta pusaka.
- Mahkamah Tinggi Sivil: Untuk nilai harta yang besar atau pusaka yang kompleks.
Setelah permohonan diluluskan, mahkamah atau Pejabat Pusaka Kecil akan mengeluarkan Surat Kuasa Tadbir (Grant of Probate or Letter of Administration) . Dokumen ini adalah “kunci” utama yang sangat penting. Ia melantik seorang atau lebih dalam kalangan waris sebagai Pentadbir yang sah di sisi undang-undang untuk menguruskan dan mencairkan aset si mati.
2. Proses Pentadbiran: Mencairkan Aset dan Menjelaskan Tanggungan
Setelah Surat Kuasa Tadbir diperoleh, Pentadbir yang dilantik boleh memulakan tugas pentadbiran. Ini termasuklah:
- Menuntut Aset: Mengemukakan Surat Kuasa Tadbir kepada semua institusi yang menyimpan aset si mati seperti bank, KWSP, Tabung Haji, syarikat insurans, dan lain-lain untuk menuntut wang simpanan atau pelaburan.
- Menjelaskan Hutang: Membayar semua hutang si mati yang tertunggak, seperti baki kad kredit, pembiayaan peribadi, atau hutang cukai pendapatan.
3. Proses Pembahagian: Menentukan Hak Setiap Waris
Selepas semua aset dituntut dan ditukar nama, barulah proses pembahagian dilakukan. Prosedur mahkamah mungkin diperlukan untuk menentukan kaedah pembahagian yang sah. Lazimnya, pembahagian dibuat berdasarkan dua cara:
- Pembahagian Secara Faraid: Merujuk kepada hukum syariah yang telah ditetapkan bahagian untuk setiap waris yang berhak. Ini adalah kaedah wajib bagi orang Islam.
- Pembahagian Secara Sepakat: Waris boleh bersetuju untuk membahagikan harta secara baik tanpa mengikut bahagian faraid yang spesifik, dengan syarat semua waris yang berhak mencapai kata sepakat. Namun, persetujuan ini perlu didokumentasikan dengan sah.
Kos Tersembunyi dalam Pengurusan Pusaka
Ramai yang tidak sedar bahawa setiap peringkat dalam pengurusan harta pusaka ini MELIBATKAN KOS. Bukan sekadar fi guaman atau fi mahkamah, tetapi juga kos-kos lain yang “tidak nampak” seperti:
- Kos perjalanan dan petrol berulang-alik ke pejabat tanah, mahkamah, dan bank.
- Kos peluang kerana terpaksa mengambil cuti kerja.
- Bayaran kepada jurunilai, jika diperlukan.
- Fi untuk mendapatkan dokumen-dokumen sokongan.
Kos-kos ini akan terus meningkat jika proses pentadbiran berlarutan, menambah beban kewangan kepada waris yang sudah pun berduka.
Realiti Harta Terbeku RM70 Bilion di Malaysia
Statistik dari Pejabat Tanah dan Galian mendedahkan satu angka yang sangat membimbangkan. Sehingga tahun 2018, nilai harta terbeku di Malaysia telah mencecah RM70 BILION. Angka ini terus meningkat saban tahun. Ini bermakna, berbilion ringgit wang simpanan, saham, dan tanah milik si mati tidak dapat diakses oleh waris yang sepatutnya berhak menerimanya. Ini adalah satu kerugian besar yang boleh menjejaskan kesejahteraan ekonomi keluarga.
Kesimpulan: Perancangan Harta adalah Kunci
Situasi harta beku dan proses pengurusan pusaka yang rumit ini boleh dielakkan. Usaha kita sepanjang hidup mengumpul harta adalah untuk memberi kemudahan dan keselesaan kepada waris. Namun, jika gagal merancang, harta tersebut boleh menjadi punca kesusahan dan perbalahan.
Oleh itu, kepentingan PERANCANGAN HARTA tidak boleh dipandang remeh. Jangan biarkan usaha keras kita selama ini menjadi beban kepada orang yang kita sayangi.
Gunakan setiap instrumen perancangan harta secara optimum:
- Hibah: Memudahkan pemindahan harta secara langsung semasa hidup.
- Wasiat: Dokumen penting yang menyatakan cara pembahagian harta mengikut kehendak kita, terutamanya bagi mereka yang mempunyai tanggungan atau aset perniagaan.
- Nominees & Hibah Takaful: Memastikan wang pampasan dan simpanan dapat diagihkan dengan cepat.
- Faraid: Memahami hak setiap waris mengikut hukum syarak.
Dengan perancangan yang rapi, kita bukan sahaja memastikan harta kita diuruskan dengan sempurna, malah menjamin bahawa waris yang ditinggalkan terbela dan sengsara. Rancanglah hari ini, kerana esok mungkin sudah terlambat.

