
Pengurusan Kewangan
Hutang Baik vs Hutang Tidak Baik: Panduan Lengkap untuk Pengurusan Kewangan Bijak
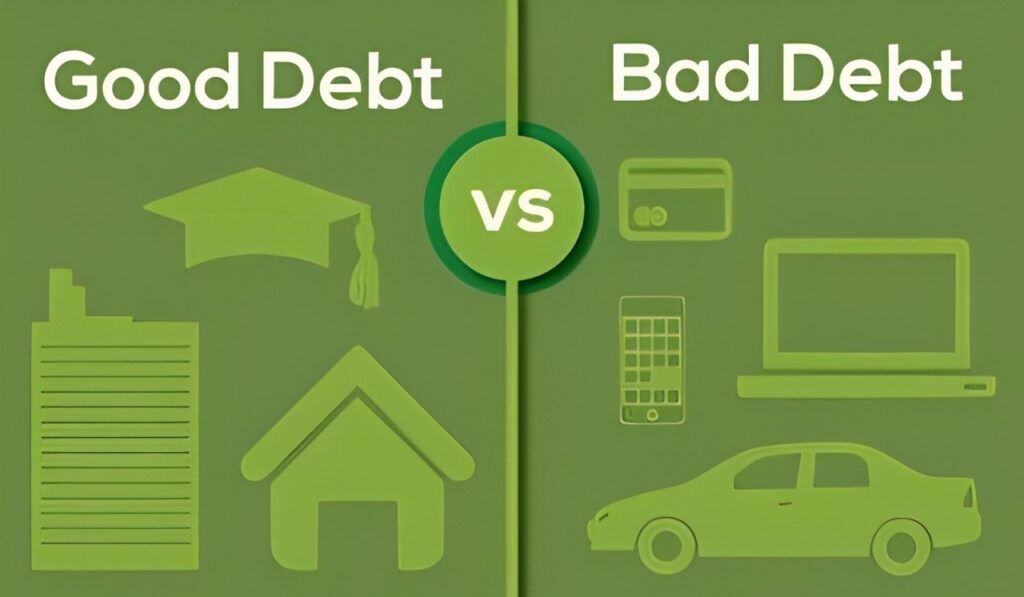
Dalam dunia kewangan peribadi, hutang sering dilihat sebagai beban. Namun, adakah anda tahu bahawa hutang terbahagi kepada dua kategori utama: hutang baik (produktif) dan hutang tidak baik (tidak produktif)? Artikel ini akan menerangkan perbezaannya dengan jelas dan memberikan panduan praktikal untuk menguruskan hutang dengan bijak.
Apakah Hutang Baik (Hutang Produktif)?
Hutang baik merujuk kepada pinjaman yang digunakan untuk membiayai aset atau pelaburan yang mempunyai potensi untuk menjana nilai kewangan jangka panjang atau meningkatkan aliran pendapatan anda.
Contoh Hutang Baik:
- Pembelian Rumah Kediaman: Pinjaman perumahan membolehkan anda memiliki aset yang berpotensi meningkat nilai. Ia juga mengelakkan anda daripada membayar sewa, yang boleh dianggap sebagai ‘wang hilang’.
- Pembiayaan Pendidikan: Melabur dalam pendidikan diri atau anak-anak adalah pelaburan jangka panjang yang boleh meningkatkan potensi pendapatan masa depan.
- Pinjaman Perniagaan: Memulakan atau mengembangkan perniagaan yang berpotensi menjana keuntungan. Faedah pinjaman perniagaan juga selalunya boleh ditolak cukai.
- Pembelian Hartanah Pelaburan: Seperti membeli lot kedai atau rumah untuk disewakan, di mana aliran sewaan membantu membayar balik pinjaman dan menjana pendapatan pasif.
Apakah Hutang Tidak Baik (Hutang Tidak Produktif)?
Hutang tidak baik ialah pinjaman yang digunakan untuk membiayai perbelanjaan penggunaan, barangan yang menyusut nilai dengan cepat, atau pengalaman yang tidak meninggalkan aset bernilai.
Contoh Hutang Tidak Baik:
- Pinjaman untuk Perbelanjaan Gaya Hidup: Seperti membeli pakaian, perabut, atau makan di restoran mewah menggunakan kad kredit yang tidak dibayar penuh setiap bulan.
- Pembelian Kereta Baharu dengan Pinjaman Tinggi: Nilai kereta susut dengan cepat (biasanya sehingga 20% sebaik keluar dari showroom). Jika meminjam lebih 90% nilainya, anda mudah berada dalam situasi ‘negatif ekuiti’.
- Pembiayaan Percutian: Menggunakan pinjaman peribadi atau kad kredit untuk bercuti meninggalkan kenangan, tetapi juga meninggalkan hutang yang perlu dibayar dengan faedah.
- Pinjaman untuk Spekulasi Berisiko Tinggi: Seperti menggunakan akaun margin untuk melabur dalam saham ‘panas’ berdasarkan gossip, yang boleh menyebabkan anda kehilangan wang dan masih berhutang.
Bagaimana Menggunakan Hutang Secara Produktif?
Prinsip utama hutang produktif ialah: Aliran tunai atau nilai yang dijana daripada penggunaan pinjaman mestilah melebihi kos pinjaman tersebut.
Petua Pengurusan Hutang Bijak:
- Tanya Tujuan: Adakah hutang ini untuk aset yang berkembang atau perbelanjaan yang menyusut?
- Kira Kemampuan: Pastikan aliran pendapatan atau penjimatan yang diperoleh mampu menampung ansuran dan faedah.
- Elakkan Caj Tinggi: Hutang kad kredit yang tidak dibayar penuh adalah antara yang paling mahal. Utamakan untuk melunaskannya.
- Gunakan untuk Penjimatan Cukai: Beberapa pinjaman seperti pinjaman pendidikan atau perniagaan menawarkan pelepasan cukai. Rujuk penasihat kewangan.
- Buat Pelan Bayaran Balik: Jangan hanya meminjam, tapi rancang strategi pembayaran balik yang jelas dari awal.
Kesimpulan: Hutang sebagai Alat Kewangan
Hutang bukanlah musuh semula jadi. Ia adalah alat kewangan yang neutral. Kunci perbezaannya terletak pada bagaimana dan untuk apa kita menggunakannya.
- Orang bijak kewangan menggunakan hutang baik sebagai alat untuk menjana kekayaan, membina aset, dan memanfaatkan leverage.
- Pengurusan yang lemah menyebabkan hutang berubah menjadi jerat yang membebani, terutamanya apabila digunakan untuk membiayai gaya hidup yang melebihi kemampuan.
Dengan memahami perbezaan asas antara hutang baik dan hutang tidak baik, anda boleh membuat keputusan pinjaman yang lebih termaklum dan menggunakan kredit sebagai alat untuk mencapai kestabilan dan pertumbuhan kewangan jangka panjang.
Rujukan: Artikel ini diinspirasikan daripada bahan pendidikan dari Agensi Kaunseling dan Pengurusan Kredit (AKPK), sebuah agensi di bawah Bank Negara Malaysia yang menyediakan khidmat nasihat pengurusan kewangan percuma.

